O novo pedágio invisível do comércio internacional: Carbono na Fronteira!
Com o início da fase definitiva do CBAM, as emissões passam a ter peso nas relações comerciais com o mercado europeu.
Durante muito tempo, quando se falava em política climática, a discussão parecia acontecer principalmente dentro das fronteiras de cada país. Governos definiam metas de redução de emissões, empresas adaptavam seus processos produtivos e novas regras ambientais eram criadas para orientar essa transformação. O comércio internacional parecia estar em outro lugar.
Essa fronteira entre política climática e comércio internacional começa a mudar. Desde 1º de janeiro de 2026, a União Europeia colocou em funcionamento o regime definitivo do Mecanismo de Ajuste de Carbono na Fronteira, conhecido pela sigla CBAM. A medida estabelece uma nova relação entre comércio e clima. Para determinados produtos importados pelo bloco europeu, as emissões de gases de efeito estufa associadas à sua produção passam a fazer parte da equação econômica da operação.
O que está acontecendo na Europa ajuda a entender uma mudança maior. O carbono está deixando de ser apenas uma questão ambiental e passando a ocupar espaço nas relações comerciais. Para países que exportam para o mercado europeu, isso significa que a forma como um produto é produzido pode ter consequências que ultrapassam o local onde ele foi fabricado.
Mas, afinal, o que o CBAM faz?
A explicação mais simples é pensar no caminho de um produto até a Europa. Se uma empresa europeia produz determinado bem e está sujeita a um custo relacionado às suas emissões de carbono, surge uma questão. O que acontece quando uma empresa de outro país produz um bem semelhante sem enfrentar um custo equivalente e depois o vende no mercado europeu? É essa diferença que está no centro do CBAM.
O mecanismo foi criado para enfrentar um problema específico da política climática europeia, chamado de carbon leakage, ou vazamento de carbono. Quando a União Europeia exige que suas indústrias paguem pelo carbono que emitem, essas indústrias assumem um custo que concorrentes estrangeiros não precisam arcar.
Isso pode gerar dois movimentos indesejados. Empresas europeias deslocam sua produção para países com exigências climáticas menos rigorosas. Ou consumidores europeus substituem produtos locais por importações mais baratas, sem custo de carbono embutido. Nos dois casos, as emissões não diminuem. Elas apenas saem do território europeu.
O CBAM responde a esse problema ao estender o custo de carbono ao produto importado. A ideia é que um bem que venha de fora da União Europeia seja tratado, do ponto de vista climático, da mesma forma que um bem fabricado dentro do bloco. Não se trata de penalizar o exportador estrangeiro. Trata-se de garantir que a política climática europeia não seja contornada pela via do comércio.
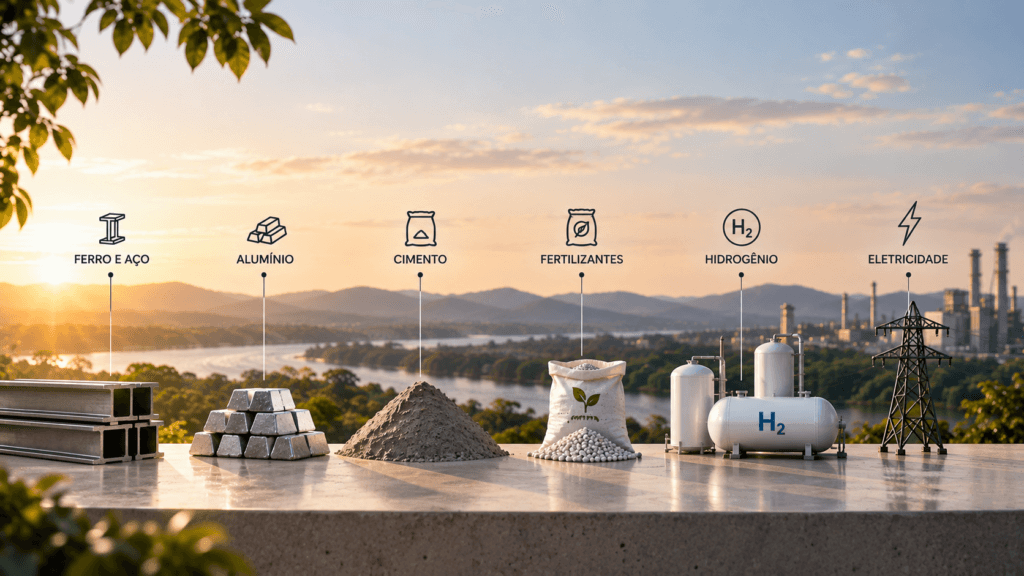
Por enquanto, o mecanismo não alcança todos os produtos. A regulamentação europeia elegeu seis setores considerados especialmente expostos ao risco de deslocamento de emissões. São eles: cimento, ferro e aço, alumínio, fertilizantes, eletricidade e hidrogênio.
Vale entender também quem, formalmente, assume a obrigação. O CBAM não é uma cobrança direta da União Europeia sobre a empresa brasileira que fabrica o produto, quem responde por ele é o importador europeu. É ele quem precisa declarar as emissões incorporadas nos produtos abrangidos e, conforme as regras aplicáveis, adquirir os certificados correspondentes.
Na prática, isso significa que o produtor brasileiro não recebe uma fatura da Europa, mas sente o efeito indiretamente, pois o custo pode ser repassado na negociação e transformar a intensidade de carbono do produto em fator de preço e competitividade. Quanto maior a emissão incorporada, maior pode ser a desvantagem diante de produtos menos intensivos em carbono.
Para 2026, o preço desses certificados é calculado a partir dos preços das permissões de emissão do Sistema de Comércio de Emissões da União Europeia, o EU ETS, que é o mercado de carbono europeu, que já existe há anos e serve de referência. O primeiro preço trimestral divulgado para 2026 foi de €75,36 por tonelada de CO₂, referente ao primeiro trimestre. Mas existe uma parte dessa história que talvez seja ainda mais importante do que o preço.
Para calcular o carbono incorporado em um produto, o CBAM exige que o importador europeu informe quanto foi emitido ao longo de toda a cadeia produtiva do bem que está comprando. Isso envolve medir, registrar e verificar os dados de emissões de carbono segundo metodologias reconhecidas pela Comissão Europeia, que já definiu regras específicas para esse processo e para a atuação de verificadores acreditados. Em outras palavras, a política climática europeia começa a depender de informações que são produzidas dentro de fábricas brasileiras.
É aqui que o assunto começa a ficar particularmente interessante. Porque a discussão deixa de ser apenas sobre quanto carbono uma determinada atividade emite. Passa a envolver também quem mede, qual metodologia utiliza, como os dados são verificados e quais informações podem ser consideradas confiáveis para uma transação internacional.
O carbono passa a precisar de dados, padrões e instituições. Para o Brasil, essa mudança merece atenção. A União Europeia é o segundo principal parceiro comercial do Brasil. Em 2025, o comércio de bens entre os dois alcançou US$ 100 bilhões, o equivalente a 16% do comércio exterior brasileiro.
O Brasil figura entre os exportadores relevantes de aço e alumínio para o mercado europeu, dois dos seis setores diretamente cobertos pelo CBAM. Para essas cadeias, a intensidade de emissões do processo produtivo passa a ser uma variável comercial.
Para os setores abrangidos, isso significa que o carbono passa a integrar as decisões comerciais e empresariais. O impacto pode aparecer nos custos, nas decisões de investimento e nas estratégias de produção, além de exigir novos processos de medição e verificação das emissões. Nesse cenário, a transição energética e o fortalecimento das políticas nacionais de precificação de carbono ganham importância estratégica.
É nesse ponto que o CBAM deixa de ser apenas uma política europeia e passa a interessar ao debate brasileiro.
O Brasil aprovou, em 2024, a Lei nº 15.042, que instituiu o Sistema Brasileiro de Comércio de Emissões, o SBCE. O mecanismo segue uma lógica semelhante à do EU ETS, ao estabelecer limites de emissão para setores industriais e permitir a negociação de permissões entre os participantes. A diferença relevante, no momento, é que o SBCE ainda não está em operação. A regulamentação que define setores, metas e metodologias de mensuração está em construção.
O Regulamento CBAM prevê, em seu artigo 9º, que o preço de carbono pago no país de origem pode ser deduzido do valor dos certificados exigidos na fronteira europeia. Países com sistemas equivalentes ao EU ETS podem usar esse mecanismo para reduzir a exposição de seus exportadores. Assim, enquanto o SBCE não entra em funcionamento, o Brasil não reúne condições para acionar essa possibilidade.
CBAM e SBCE, portanto, não são o mesmo mecanismo, pois o primeiro incide sobre determinados produtos importados pela União Europeia, já o segundo estabelece um sistema interno de comércio de emissões no Brasil. Mas, para uma empresa brasileira que exporta para a Europa, as duas políticas passam a se encontrar no preço do carbono.
E talvez essa seja a principal mudança que o CBAM representa. Durante muito tempo, uma empresa podia olhar para sua emissão de carbono principalmente como uma questão ambiental. Agora, para determinados setores e mercados, ela também pode representar uma variável econômica e comercial. Isso muda a natureza da conversa.
A pergunta já não é somente quanto custa reduzir emissões. É também quanto pode custar não saber exatamente quanto se emite. A transição climática, nesse sentido, começa a produzir uma linguagem própria nas relações comerciais. Emissões precisam ser medidas. Dados precisam ser comparáveis. Métodos precisam ser reconhecidos. Informações precisam ser verificáveis.
Não sabemos ainda todas as consequências dessa transformação. O CBAM está justamente entrando em sua fase de implementação definitiva, e muitos de seus efeitos serão percebidos à medida que empresas, governos e instituições passem a lidar com as novas regras.
Mas uma coisa já parece clara. A fronteira que separava política ambiental e política comercial está ficando mais estreita.
E, quando o carbono atravessa a fronteira junto com uma mercadoria, ele leva consigo uma série de perguntas que não são apenas ambientais. Quem mede? Quem verifica? Quem paga? Quem estabelece as regras? E, principalmente, quem consegue se adaptar mais rapidamente a elas?
A fronteira europeia já tem respostas provisórias para essas perguntas. O Brasil ainda está construindo as suas.
Gostou do nosso conteúdo e quer utilizar parte deste artigo? Não esqueça de nos citar!
Saiba como colocá-lo nas referências:
SEABRA, Jéssica. O novo pedágio invisível do comércio internacional: Carbono na Fronteira! Autossustentável. Disponível em: <https://autossustentavel.com/2026/10/o-novo-pedagio-invisivel-do-comercio-internacional-carbono-na-fronteira.html>.
Referências e Sugestões de Leitura:
- BRASIL. Lei nº 15.042, de 11 de dezembro de 2024. Institui o Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa (SBCE). Diário Oficial da União, Brasília, DF, 12 dez. 2024.
- BRASIL. Ministério da Agricultura e Pecuária. Acesso a mercados em bens. Brasília, DF: MAPA, 2026. Disponível em: https://www.gov.br/agricultura/pt-br/assuntos/relacoes-internacionais/negociacoes-nao-tarifarias/abertura-de-mercados. Acesso em: 11 set. 2026.
- BRASIL. Ministério do Desenvolvimento, Indústria, Comércio e Serviços. Acordo entre Mercosul e União Europeia. Brasília, DF: MDIC, 2026. Disponível em: https://www.gov.br/siscomex/pt-br/acordos-comerciais/mercosul-uniao-europeia. Acesso em: 10 set. 2026.
- UNIÃO EUROPEIA. Comissão Europeia. CBAM definitive regime. Bruxelas: Comissão Europeia, 2026. Disponível em: https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism_en. Acesso em: 20 ago. 2026.
- UNIÃO EUROPEIA. Comissão Europeia. CBAM verification. Bruxelas: Comissão Europeia, 2026. Disponível em: https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/cbam-verification_en. Acesso em: 20 ago. 2026.
- UNIÃO EUROPEIA. Comissão Europeia. Price of CBAM certificates. Bruxelas: Comissão Europeia, 2026. Disponível em: https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/price-cbam-certificates_en. Acesso em: 20 ago. 2026.
- UNIÃO EUROPEIA. Regulamento (UE) 2023/956 do Parlamento Europeu e do Conselho, de 10 de maio de 2023, que cria o mecanismo de ajustamento carbónico fronteiriço. Jornal Oficial da União Europeia, L 130, 16 maio 2023.